L’euro sur la blockchain : une réussite ratée
Sur le papier, l’euro sur la blockchain représente une certaine puissance. Avec des milliards en circulation, des passerelles bancaires fluides et des produits qui trouvent leur public, l’euro se présente comme une alternative crédible au dollar.
Pourtant, l’euro sur la blockchain représente aussi une occasion manquée, avec des projets DeFi désertés, une cacophonie institutionnelle et une présence usurpée par les Américains.
Il est temps de faire le point sur la situation de l’euro sur la blockchain et sur ce à quoi s’attendre pour son avenir.
Les réussites
Convertir des euros n’a jamais été aussi simple
Pour utiliser des euros sur la blockchain, il faut d’abord pouvoir convertir sa monnaie fiduciaire en monnaie sur la blockchain. Pour cela, on a besoin de services spécialisés dans le “onramp” (monnaie fiduciaire > monnaie onchain) et le “off-ramp” (onchain > fiduciaire). Sur ce point, l’euro est bien servi.
Un des services les plus connus dans ce domaine est Monerium, qui permet à la fois d’émettre des euros onchain (EURe) et de les relier à un véritable IBAN, l’identifiant d’un compte bancaire.
Mt.Pelerin fait partie des plateformes de on/off-ramp les plus solides qu’on puisse trouver, avec un support client très réactif.
En parallèle, il existe des cartes de paiement pour dépenser ses cryptoactifs facilement :
- Gnosis Pay a été pionnier avec une carte de paiement très utilisée en Europe, mais va fermer son offre grand public le 20 décembre 2026 pour se recentrer sur les entreprises.
- La carte Ether.fi est très réputée, grâce à la possibilité de payer directement en stablecoins EURC, sans frais de change.
En Europe, passer ses euros d’une banque à la blockchain et inversement est très simple, et c’est une réussite.
Des produits qui trouvent leur public
Les euros onchain, c’est aussi des produits avec des vrais utilisateurs.
La startup parisienne Spiko propose des fonds monétaires tokenisés, où l’argent des clients est placé dans des bons du Trésor pour leur reverser les intérêts. Les encours de Spiko ont franchi le milliard d’euros en mars 2026, avant d’atteindre 2,4 milliards en octobre.
La filiale blockchain de la Société Générale Forge émet le stablecoin EURCV, indexé à l’euro. Son lancement en 2023 a échoué, mais après une refonte pour MiCA en 2024, ce stablecoin a su rebondir et pèse environ 20 % du marché des stablecoins euro à l’heure actuelle.
Les échanges de devises arrivent sur la blockchain. Par exemple, lorsqu’on échange des EURC contre des USDC, on reproduit un marché des changes (dit “Forex”) mais avec les avantages de la blockchain comme la disponibilité 24/7, des transactions validées en quelques secondes et des taux de change parfois plus compétitifs que des plateformes telles que Wise.
L’euro onchain est utilisé pour épargner, payer et changer des devises, il ne sert plus seulement à spéculer.
Un poids réel dans l’écosystème
Si on prend en compte la totalité des actifs indexés à autre chose que le dollar, l’euro est la devise la plus importante sur la blockchain avec plus de 2,5 milliards d’euros en circulation, dont 800 millions en stablecoins euro.
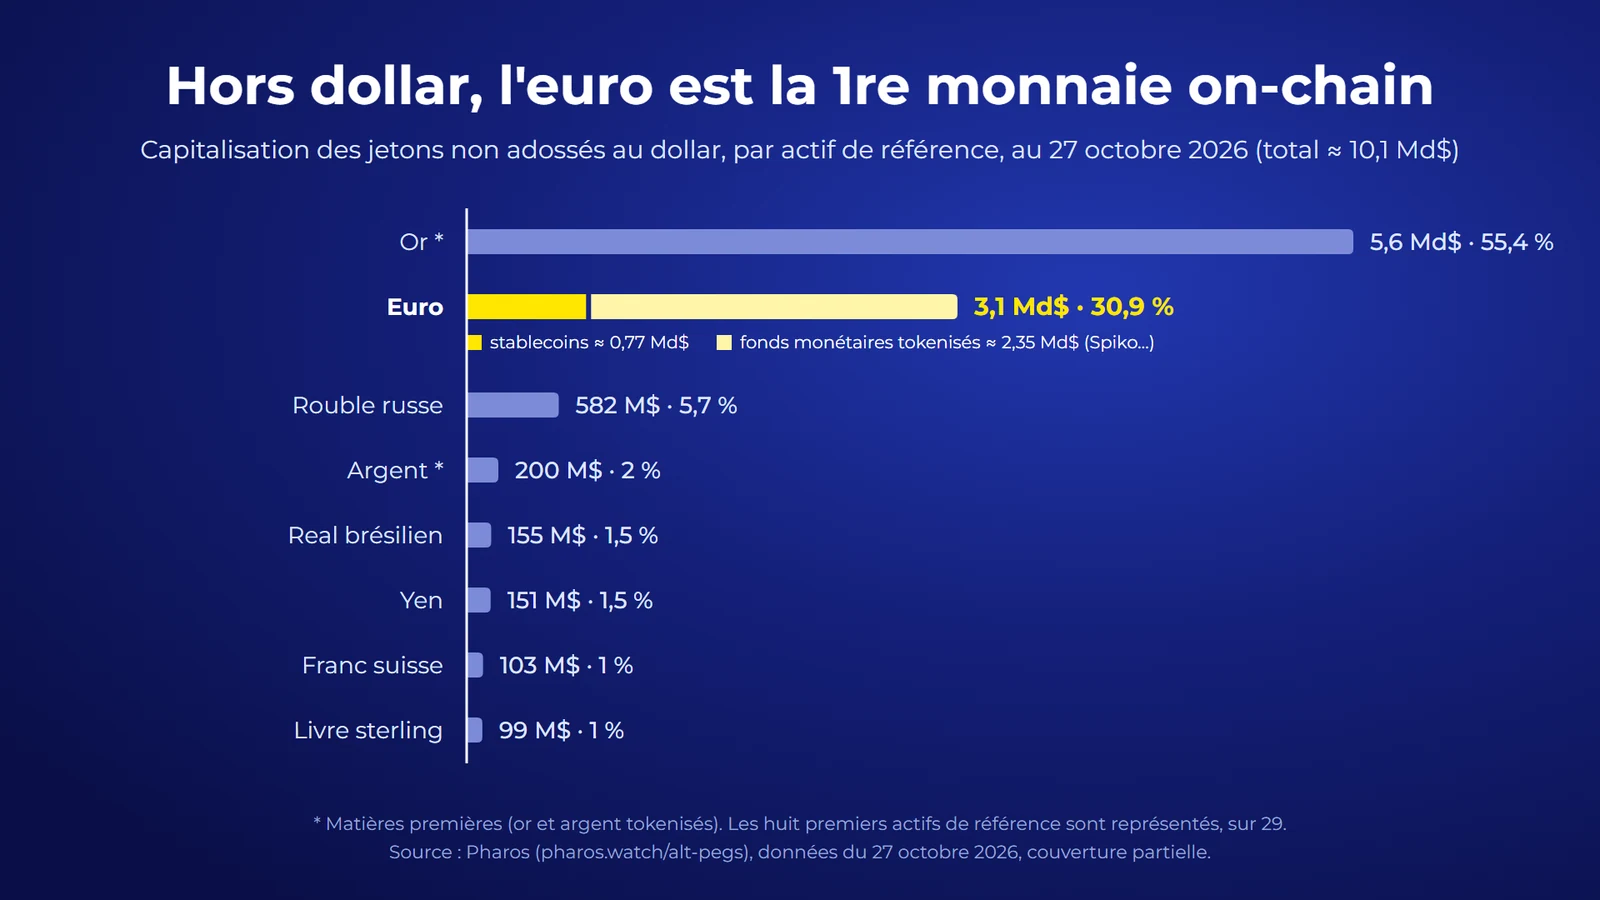
Par ailleurs, les stablecoins indexés à l’euro représentent la troisième catégorie de stablecoins avec l’offre en circulation la plus importante.
À la deuxième place se trouvent les stablecoins indexés à l’or (environ 5 milliards d’euros en circulation) et, au sommet, les stablecoins dollar, très loin devant (environ 300 milliards).
Les échecs
Des initiatives restées sans soutien
Dans la finance décentralisée, il y a déjà eu plusieurs protocoles spécifiquement dédiés à créer des stablecoins euro, mais aucun d’entre eux n’a réellement marché.
Le protocole Angle qui émettait le stablecoin EURA est en cours de liquidation faute d’activité suffisante. Le stablecoin PAR émis par le protocole Parallel a toujours été un projet de niche malgré le fait qu’il soit opérationnel depuis plusieurs années.
Il existe des protocoles DeFi récents comme l’EURm de Mento ou le dEURO de Frankencoin qui continuent d’essayer de créer des stablecoins euro.
Les équipes à l’origine de ces projets sont de bonne volonté, mais le problème de fond est que ces projets manquent de tout. Ils manquent d’utilisateurs, de liquidité et de visibilité en général, donc ils ne peuvent pas prétendre à réussir autant que leurs homologues émettant des dollars.
Pas de direction claire
Il y a trois chantiers européens principaux pour moderniser l’euro :
- Les stablecoins émis par des banques, comme l’EURCV (Forge), ou l’EURAU (AllUnity, Deutsche Bank).
- La monnaie de banque centrale sur la blockchain, réservée aux institutions financières.
- L’euro numérique, une monnaie émise directement par la BCE, mais qui n’utilise pas la blockchain.
Malheureusement, aucun de ces chantiers ne tire dans le même sens.
La BCE défend l’euro numérique comme un impératif de souveraineté face aux réseaux de paiement et aux émetteurs de stablecoins. Par ailleurs, la conformité au RGPD interdit à la BCE de déléguer son infrastructure à une blockchain publique.
Du côté des banques, elles font la promotion de leurs stablecoins tout en dénonçant le coût d’implémentation de l’euro numérique ainsi que son risque de fuite d’épargne des particuliers.
Si chaque musicien d’un orchestre joue une partition différente, alors l’ensemble de l’orchestre ne fait pas de musique, il fait juste du bruit. C’est cette impression que donne l’ensemble des acteurs européens sur le sujet des stablecoins euro.
Le meilleur représentant de l’euro onchain… est américain
Il s’agit de l’échec le plus important concernant les stablecoins euro, et probablement une conséquence des échecs mentionnés précédemment.
Puisque les initiatives pour créer des stablecoins euro n’atteignent pas la masse critique, et que les institutions sont divisées, il s’agit d’un environnement où les places sont vacantes, laissant la place à un acteur opportuniste pour s’imposer.
C’est précisément ce qui s’est passé avec l’entreprise américaine Circle, qui dispose de l’agrément MiCA et qui propose plusieurs stablecoins, dont l’EURC qui est indexé à l’euro.
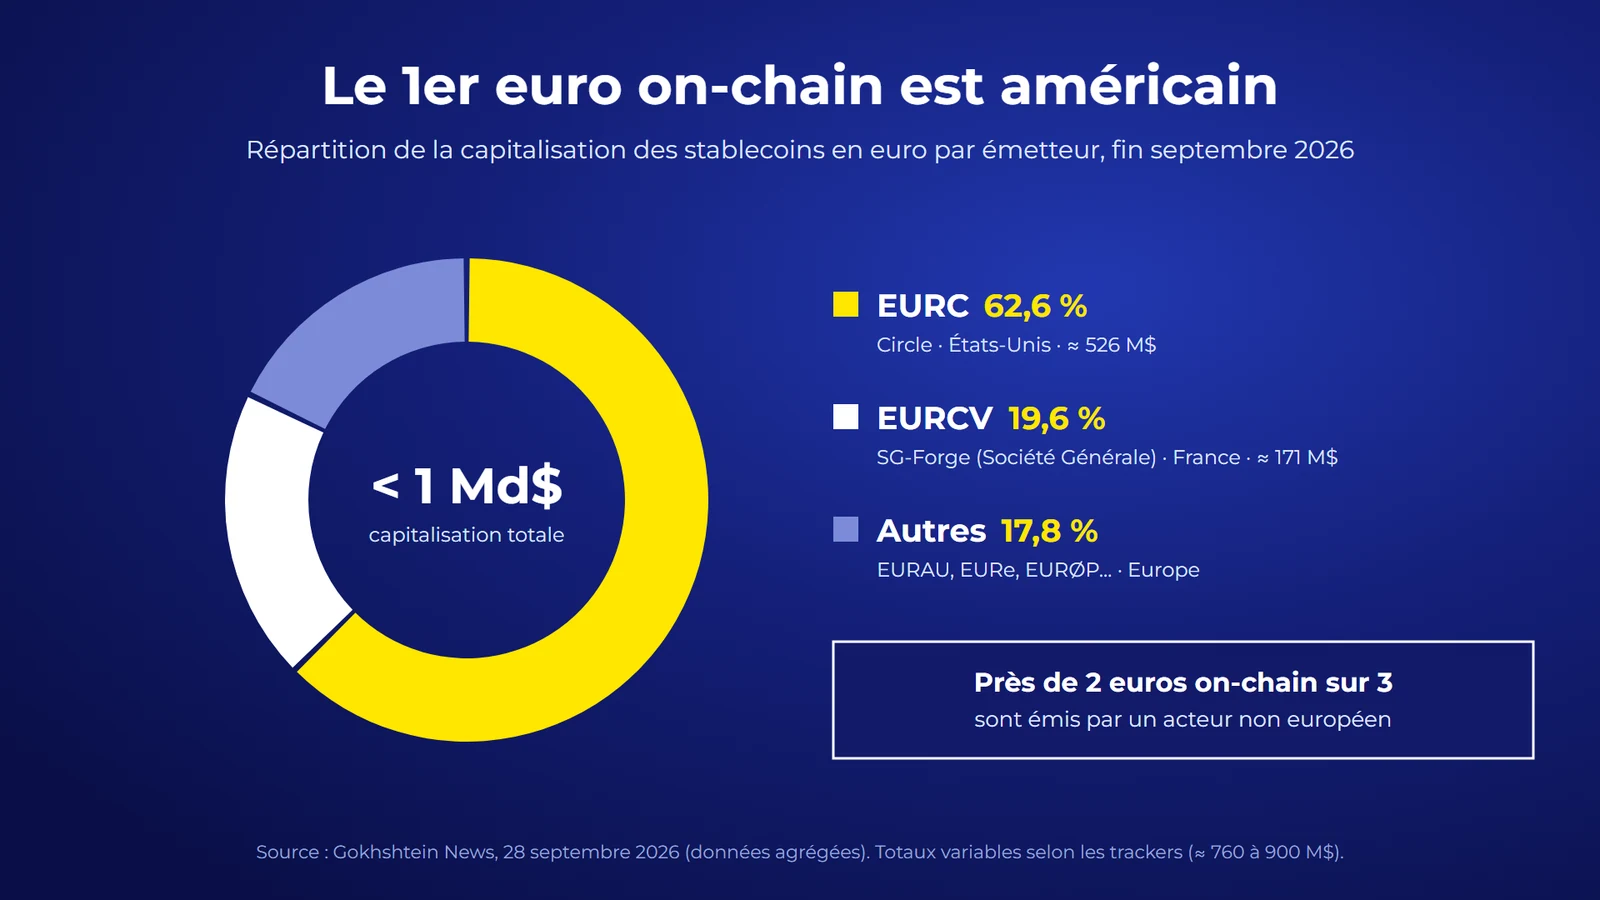
Aujourd'hui, plus de 60 % des stablecoins euro actuellement en circulation sont des EURC, et ce sont les stablecoins euro les plus échangés. De cette manière, la montée en popularité des euros sur la blockchain est principalement due à une entreprise américaine.
Même si Circle s'est conformé au règlement MiCA en créant une filiale enregistrée comme établissement de monnaie électronique en France (Circle France), la maison-mère reste une entreprise privée de droit américain.
Le plus ironique dans cette histoire, c’est que l’Europe a perdu sa souveraineté à cause de ses propres règles :
- La BCE considère les entreprises émettrices de stablecoins (cf. Circle) comme des concurrents à leur propre euro numérique.
- Mais en même temps, l’Europe a voté MiCA pour attirer et encadrer les acteurs légitimes… y compris ceux basés en dehors de l’Europe, dont Circle fait partie.
L’Europe aurait pu soutenir des stablecoins européens pour développer sa souveraineté monétaire sur la blockchain, mais c’est une entreprise américaine qui se l’est appropriée.
L’avenir des euros onchain
Compte tenu de ces réussites et de ces échecs, l’euro sur la blockchain est une réussite ratée.
D’un point de vue purement statistique, c’est une réussite puisque l’euro fait partie des rares devises autres que le dollar à avoir trouvé son public.
Pourtant, quand on constate le manque de soutien à la DeFi, les projets européens contradictoires et la mainmise des Américains, il y a un sentiment d’inachevé. Comme si les euros sur la blockchain avaient pu avoir une bien meilleure stature sans ces problèmes.
Maintenant, à quoi faut-il s’attendre à l’avenir pour les euros onchain ? Pour obtenir des éléments de réponse, il y a plusieurs événements à surveiller :
L’ESMA ferme la porte aux stablecoins non conformes
Le 8 octobre 2026, l'Autorité européenne des marchés financiers (ESMA) a communiqué un avis aux régulateurs nationaux, déclarant que tous les émetteurs et prestataires de services sur les cryptoactifs ayant l'agrément MiCA ne devront plus proposer l'achat, la promotion ni la mise à disposition de stablecoins considérés comme "non régulés".
Cela ne résoudra pas le problème de dépendance lié à l’EURC, mais cela peut être une opportunité pour mettre en avant les autres émetteurs de stablecoins euro.
Qivalis
Qivalis est un consortium de 37 banques réparties dans 15 pays, qui compte entre autres BNP Paribas, ING, ou même BBVA.
Ce consortium prévoit l’émission d’un stablecoin, et pour la première fois, l’Europe disposerait d’un stablecoin porté par ses propres banques à grande échelle.
Il n’y a pas de date annoncée pour ce lancement, et cela peut être une réussite comme un échec. Dans tous les cas, Qivalis est un test décisif compte tenu de sa taille et des acteurs qu’il comprend.
L’Europe n’est pas seule dans cette course
Pendant que l’Europe multiplie les chantiers, d’autres pays avancent avec une direction claire :
- Hong Kong a mis en place son régime dédié aux stablecoins le 1er août 2025. Les premières licences ont été accordées en avril 2026 à HSBC et à Anchorpoint.
- Le Japon a émis son premier stablecoin indexé en yen réglementé, nommé le JPYC.
- La Suisse prépare une licence dédiée aux émetteurs de stablecoins sous la supervision de la FINMA, son autorité financière.
Ces pays ont un projet phare, un régulateur, un cadre, et des échéances à court terme. Si leur croissance moyenne s’avère être supérieure par rapport à l’euro, alors ils deviendront de véritables concurrents.